
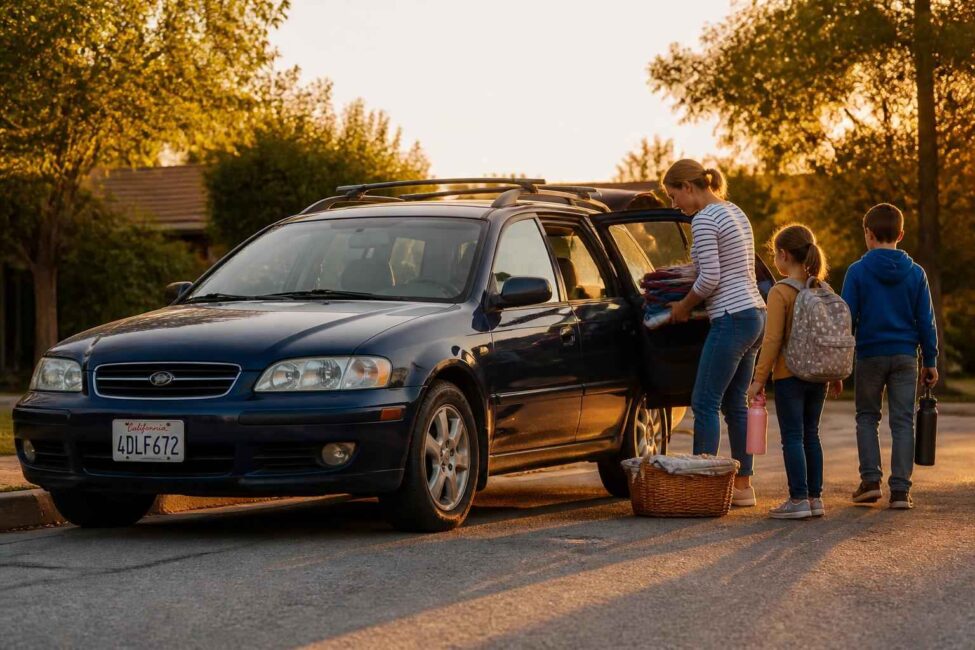
Starsze auto rodzinne nie traci wartości wyłącznie dlatego, że ma określony rocznik. Samochód mający 8, 10 czy 15 lat może nadal dobrze służyć, jeśli jego stan techniczny, historia serwisowa i sposób użytkowania są znane. Z drugiej strony atrakcyjna cena w ogłoszeniu nie zawsze oznacza okazję. Zaniedbane auto może szybko wygenerować wydatki większe niż różnica między nim a lepiej utrzymanym egzemplarzem.
Dlatego warto rozdzielić trzy pojęcia: wartość rynkową, wartość użytkową oraz koszt dalszej eksploatacji. Pierwsza mówi o tym, ile można uzyskać przy sprzedaży. Druga odpowiada na pytanie, czy samochód nadal pasuje do potrzeb rodziny. Trzecia pokazuje, ile trzeba będzie wydać, aby bezpiecznie nim jeździć. Dopiero ich połączenie pozwala ocenić, czy lepiej naprawiać, zostawić auto, czy przygotować je do sprzedaży.
W tym poradniku znajdziesz praktyczny sposób oceny samochodu rodzinnego po latach: od analizy dokumentów i oględzin, przez koszty utrzymania, aż po decyzję o wymianie auta. Kwoty i przykłady traktuj jako scenariusze orientacyjne, ponieważ realny koszt zawsze zależy od modelu, silnika, regionu oraz jakości użytych części.
Co decyduje o wartości starszego auta rodzinnego
Najczęstszy błąd przy wycenie polega na utożsamianiu wartości z wiekiem. Rocznik jest ważny, ale stanowi dopiero punkt wyjścia. Dwa auta rodzinne z tego samego roku mogą różnić się ceną o kilka, a nawet kilkanaście tysięcy złotych, jeśli jedno ma pełną dokumentację, regularny serwis i sprawne wyposażenie, a drugie było naprawiane wyłącznie wtedy, gdy przestawało jeździć.
Największe znaczenie ma stan techniczny. Dla kupującego ważniejsze od drobnych rys na zderzaku będą sprawne hamulce, zawieszenie, układ kierowniczy, klimatyzacja, oświetlenie oraz brak niepokojących objawów silnika i skrzyni biegów. W aucie rodzinnym liczy się także działanie mocowań ISOFIX, pasów bezpieczeństwa, poduszek powietrznych i systemów wspomagających. Bogate wyposażenie nie podnosi realnej wartości, jeśli połowa funkcji jest niesprawna.
Drugim filarem jest historia serwisowa auta rodzinnego. Faktury, wpisy z przeglądów, potwierdzenia wymiany rozrządu, oleju, sprzęgła czy elementów zawieszenia ograniczają niepewność. Nie muszą dokumentować każdej wymiany żarówki, ale powinny pozwalać odtworzyć najważniejsze etapy eksploatacji. Sam wpis „serwisowany na bieżąco” ma niewielką wartość, jeśli nie towarzyszą mu daty, przebiegi i rachunki.
Przebieg należy interpretować razem ze sposobem użytkowania. Auto z większym przebiegiem, jeżdżące głównie w trasie i regularnie serwisowane, może być rozsądniejszym wyborem niż samochód z mniejszym wskazaniem licznika, używany wyłącznie na krótkich odcinkach w mieście. Krótkie trasy oznaczają więcej zimnych rozruchów, większe obciążenie sprzęgła i częstsze problemy z układem oczyszczania spalin w niektórych silnikach. Sam przebieg nie jest więc dowodem ani dobrej, ani złej kondycji.
Na cenę wpływają również liczba właścicieli, pochodzenie auta, lokalny popyt i sposób wykonania wcześniejszych napraw blacharskich. Bezwypadkowość warto rozumieć precyzyjnie: niewielka naprawa zderzaka nie musi dyskwalifikować pojazdu, ale poważne uszkodzenie elementów konstrukcyjnych, nieprawidłowe spasowanie karoserii lub ślady wilgoci po zalaniu powinny istotnie obniżać wycenę. Raport z numeru VIN pomaga, lecz nie zastępuje oględzin, bo nie każda naprawa trafia do dostępnych baz.
Wyposażenie rodzinne może poprawiać płynność sprzedaży, ale nie zawsze zwraca się w cenie. Trzeci rząd siedzeń, przesuwane fotele, duży bagażnik, tylna klimatyzacja, kamera cofania czy dodatkowe systemy bezpieczeństwa są praktyczne. Kupujący zapłaci jednak przede wszystkim za ich sprawność. Hak, relingi, skórzana tapicerka albo duże felgi mogą ułatwić znalezienie zainteresowanego, ale nie zrekompensują zaniedbań mechanicznych.
| Czynnik | Co zwykle podnosi wartość | Co ją obniża |
|---|---|---|
| Stan techniczny | Brak pilnych napraw, sprawne układy bezpieczeństwa | Kontrolki, wycieki, zużyte hamulce i zawieszenie |
| Historia | Faktury, wpisy serwisowe, zgodny przebieg | Brak dokumentów, niejasne pochodzenie, luki w historii |
| Nadwozie | Równe szczeliny, poprawnie wykonane naprawy | Korozja konstrukcyjna, ślady poważnej kolizji |
| Wyposażenie | Sprawne ISOFIX, klimatyzacja, kamera i systemy bezpieczeństwa | Niesprawne dodatki, brak ważnych elementów wyposażenia |
Koszty utrzymania starszego auta a jego realna wartość
Niska cena zakupu nie przesądza o opłacalności samochodu. Właściciel powinien patrzeć na całkowity koszt użytkowania: paliwo, OC, przeglądy, opony, serwis planowy i naprawy awaryjne. Dopiero taki rachunek pokazuje, czy starsze auto rodzinne jest przewidywalne, czy tylko chwilowo tanie.
Wydatki stałe są stosunkowo łatwe do zaplanowania. Należą do nich ubezpieczenie OC, okresowe badanie techniczne, wymiana oleju i filtrów, sezonowa wymiana opon oraz podstawowe czynności eksploatacyjne. Trudniej oszacować naprawy wynikające z wieku. W samochodzie mającym kilkanaście lat mogą w podobnym okresie pojawić się problemy z układem klimatyzacji, alternatorem, zawieszeniem, sprzęgłem, dwumasowym kołem zamachowym, wtryskiwaczami albo automatyczną skrzynią biegów.
Dla orientacji można przyjąć, że rodzinny samochód używany regularnie wymaga co roku budżetu obejmującego nie tylko paliwo i polisę, lecz także rezerwę na serwis. W wariancie spokojnym będą to koszty podstawowych przeglądów i materiałów eksploatacyjnych. W wariancie trudniejszym dochodzi jedna większa naprawa, która może pochłonąć kwotę porównywalną z kilkoma miesiącami codziennego użytkowania. Konkretna suma zależy od silnika, konstrukcji i stawek warsztatu, dlatego lepiej planować przedział niż jedną pozornie precyzyjną liczbę.
Przy porównaniu naprawy z zakupem innego auta trzeba uwzględnić także koszty zmiany. Nowszy samochód może wymagać wyższego ubezpieczenia, zakupu drugiego kompletu opon, serwisu po zakupie oraz usunięcia usterek wykrytych dopiero po kilku tygodniach. Sprzedaż obecnego auta nie zeruje kosztów ryzyka, tylko przenosi je na inny egzemplarz. To ważny powód, aby nie podejmować decyzji pod wpływem jednej dużej faktury.
Praktyczna zasada: koszt jednej naprawy nie powinien być oceniany w oderwaniu od kolejnych 12 miesięcy. Jeśli po usunięciu usterki samochód ma znaną historię, zdrowe nadwozie i nie wykazuje innych objawów, naprawa może być rozsądna nawet wtedy, gdy jest odczuwalna dla budżetu. Jeśli natomiast naprawa tylko otwiera długą listę następnych wydatków, sama wartość auta nie uzasadnia dalszego inwestowania.
Nie istnieje jeden uniwersalny próg, po którego przekroczeniu naprawa zawsze się nie opłaca. Pomocnym punktem odniesienia jest porównanie kosztu napraw koniecznych w najbliższym czasie z realną ceną rynkową, a nie z emocjonalną wartością auta. Jeżeli jednorazowe wydatki zbliżają się do dużej części ceny sprawnego egzemplarza, trzeba sprawdzić, czy po naprawie zniknie główne ryzyko. Wymiana zużytych hamulców i opon poprawia bezpieczeństwo. Drogie uszczelnienie silnika przy jednoczesnej korozji podwozia może już nie zmienić ogólnej perspektywy.
Instalacja LPG komplikuje kalkulację. Może obniżyć koszt przejazdu, ale tylko wtedy, gdy została poprawnie zamontowana, regularnie serwisowana i współpracuje z konkretnym silnikiem. Dla kupującego ważne są dokumenty, data montażu, przeglądy oraz stan podzespołów gazowych. Sama obecność LPG nie podnosi automatycznie ceny auta, a zaniedbana instalacja może stać się argumentem do negocjacji.
Podobnie działa dodatkowe wyposażenie. Fabryczna nawigacja, elektryczne drzwi przesuwne czy panoramiczny dach mogą zwiększać komfort, ale po latach generują również kolejne elementy, które mogą się zepsuć. Wartość użytkowa rośnie wtedy, gdy wyposażenie odpowiada realnym potrzebom rodziny i pozostaje sprawne. Nie należy natomiast płacić dużej premii za funkcję, z której nikt nie będzie korzystał.
Na nieopłacalność dalszej eksploatacji wskazuje nie tylko suma rachunków. Równie ważne są powtarzające się awarie, brak dostępnych części, trudności ze znalezieniem warsztatu znającego dany model, korozja elementów konstrukcyjnych oraz usterki wpływające na bezpieczeństwo. W przypadku automatycznej skrzyni biegów, układu hamulcowego czy systemów bezpieczeństwa diagnozę powinien potwierdzić fachowiec. Zdalna ocena objawu nie zastępuje oględzin i pomiarów.
Jak samodzielnie oszacować wartość auta rodzinnego przed sprzedażą lub zakupem
Samodzielna wycena nie polega na znalezieniu najdroższego podobnego ogłoszenia. Najpierw trzeba ustalić, do jakiej grupy porównawczej należy auto: ten sam model, generacja, silnik, rodzaj skrzyni, wersja nadwozia, podobny przebieg i wyposażenie. Następnie warto odrzucić oferty skrajne. Cena wystawienia jest oczekiwaniem sprzedającego, a nie dowodem, że pojazd rzeczywiście zostanie za nią kupiony.
- Zbierz dokumenty. Sprawdź dowód rejestracyjny, potwierdzenia przeglądów, faktury, informacje o rozrządzie, oleju, oponach i większych naprawach. Porównaj przebieg zapisany w dokumentach z licznikiem i dostępnym raportem VIN.
- Oceń nadwozie i wnętrze. Obejrzyj samochód w dobrym świetle, sprawdź różnice w odcieniu lakieru, szczeliny między elementami, ślady korozji, podłogę bagażnika, szyby, pasy bezpieczeństwa i stan foteli.
- Wykonaj jazdę próbną. Zwróć uwagę na rozruch zimnego silnika, pracę sprzęgła lub automatu, hamowanie, prowadzenie, hałasy zawieszenia oraz działanie klimatyzacji i elektroniki.
- Porównaj ogłoszenia i zaplanuj korekty. Od ceny podobnych aut odejmij koszt potwierdzonych napraw, brakujących opon, zużytego wyposażenia oraz ryzyka, którego nie da się wyjaśnić bez diagnostyki.
Przed zakupem raport VIN może ujawnić informacje o pochodzeniu, odnotowanych szkodach, zmianach właścicieli lub przebiegu. Trzeba jednak czytać go krytycznie. Brak wpisu nie oznacza automatycznie braku wypadku, a odnotowana szkoda nie musi oznaczać, że samochód jest niebezpieczny. Kluczowe jest to, które elementy zostały uszkodzone, jak je naprawiono i czy obecny stan potwierdzi niezależny przegląd.
Podczas oględzin nie warto ograniczać się do lakieru. W rodzinnym aucie sprawdź, czy wszystkie drzwi otwierają się bez oporu, czy bagażnik pomieści używane przez rodzinę wyposażenie, czy fotele można prawidłowo ustawić oraz czy działają mocowania fotelików. Zajrzyj pod dywaniki i do wnęki koła zapasowego. Wilgoć, zapach stęchlizny lub ślady świeżego zabezpieczenia mogą wymagać dodatkowego wyjaśnienia.
Jazda próbna powinna odbywać się zarówno w mieście, jak i na odcinku pozwalającym sprawdzić zachowanie auta przy wyższej prędkości. Niepokojące są między innymi drgania kierownicy, ściąganie przy hamowaniu, opóźniona reakcja automatycznej skrzyni, szarpanie przy ruszaniu, nierówna praca silnika i metaliczne odgłosy. Nie każdy objaw oznacza kosztowną awarię, ale każdy powinien znaleźć odzwierciedlenie w cenie albo zostać wyjaśniony przez warsztat.
Warto zadać sprzedającemu konkretne pytania: kiedy wymieniono rozrząd, sprzęgło lub olej w automatycznej skrzyni, jakie naprawy wykonano po ostatnim przeglądzie, czy auto miało kolizję, ilu miało właścicieli i dlaczego jest sprzedawane. Odpowiedź ma znaczenie, ale jeszcze ważniejsza jest jej zgodność z dokumentami i stanem pojazdu. Unikanie prostych pytań, presja na szybką decyzję i niechęć do wizyty w niezależnym serwisie to czerwone flagi.
Sprzedający powinien odróżnić cenę rynkową od wyceny skupu. Skup płaci za szybkość, wygodę i przejęcie ryzyka dalszej sprzedaży, dlatego jego oferta zwykle jest niższa niż kwota możliwa do uzyskania przy sprzedaży bezpośredniej. Z kolei sprzedaż prywatna wymaga czasu, przygotowania auta, odpowiadania na pytania i udostępnienia go do oględzin. Nie ma sensu porównywać tych dwóch wartości bez uwzględnienia otrzymywanej wygody.
Przy wycenie pomocne jest stworzenie krótkiego bilansu. Po jednej stronie zapisz atuty: udokumentowany serwis, sprawne wyposażenie, dobre opony, brak pilnych napraw i dopasowanie do potrzeb. Po drugiej umieść koszty oraz ryzyka: korozję, nieznaną historię, kontrolki, wycieki, zużyte ogumienie i niesprawną klimatyzację. Taki zapis ogranicza wpływ sentymentu, który często zawyża ocenę własnego samochodu.
Jeśli oględziny ujawnią problem z układem bezpieczeństwa, konstrukcją nadwozia, silnikiem lub automatyczną skrzynią, potrzebna jest opinia warsztatu albo rzeczoznawcy. Wartość starszego auta rodzinnego można oszacować samodzielnie, ale stan konkretnego egzemplarza wymaga fachowego potwierdzenia. Dodatkowe informacje o ocenie samochodu używanego można znaleźć także w materiałach informacyjnych Kris Autos.
Kiedy sprzedać starsze auto rodzinne, a kiedy je zostawić
Decyzja o sprzedaży nie powinna wynikać z samego wieku samochodu. Jeżeli właściciel zna historię auta, wykonuje serwis na czas, a roczne koszty są przewidywalne, dalsza eksploatacja często ma ekonomiczny sens. Zakup innego używanego egzemplarza oznacza przecież ryzyko nieznanej przeszłości. Młodszy samochód nie zawsze jest mniej awaryjny, jeśli był zaniedbany albo ma kosztowną konstrukcję.
Pierwszym powodem do wymiany może być zmiana potrzeb rodziny. Narodziny kolejnego dziecka, konieczność przewożenia kilku fotelików, większa liczba bagaży lub częste podróże sprawiają, że kompaktowe kombi przestaje być wygodne, nawet jeśli mechanicznie nadal jest sprawne. W takiej sytuacji ograniczeniem nie jest cena auta, lecz jego wartość użytkowa. Codzienne upychanie bagażu, trudny dostęp do tylnych miejsc i brak przestrzeni na foteliki mają realny koszt w postaci czasu i mniejszego komfortu.
Drugim sygnałem są wymagania dotyczące bezpieczeństwa. Starsze auto może mieć sprawne podstawowe systemy, ale nie oferować kurtyn powietrznych w każdym rzędzie, automatycznego hamowania awaryjnego, monitorowania martwego pola czy dobrego oświetlenia. Nie oznacza to, że każdy starszy model należy natychmiast wymienić. Warto jednak uczciwie ocenić, czy jego wyposażenie odpowiada trasom, prędkościom i sposobowi przewożenia pasażerów.
Sprzedaż jest bardziej uzasadniona, gdy kumulują się kosztowne usterki, samochód traci niezawodność, a kolejne naprawy nie poprawiają bezpieczeństwa ani przewidywalności. Przykładem może być auto z korozją podwozia, problemami z silnikiem i niesprawną klimatyzacją, w którym jednocześnie trzeba odnowić zawieszenie. W takim scenariuszu sama naprawa pojedynczego elementu nie rozwiązuje problemu całościowo.
| Sytuacja | Najbardziej racjonalny kierunek | Dlaczego |
|---|---|---|
| Znana historia, regularny serwis, pojedyncza naprawa | Zostawić i naprawić | Ryzyko jest ograniczone, a zakup innego auta nie daje pewności |
| Rosnące koszty, ale auto nadal pasuje rodzinie | Porównać naprawę z wymianą | Potrzebny jest bilans kolejnych 12 miesięcy, nie jedna faktura |
| Poważna korozja, niepewna historia i kilka drogich usterek | Sprzedać lub wymienić | Naprawy mogą nie przywrócić przewidywalności |
| Brak miejsca i niewystarczające systemy bezpieczeństwa | Wymienić na lepiej dopasowany model | Problem dotyczy wartości użytkowej, nie tylko stanu auta |
Wartość sentymentalna także ma znaczenie, ale nie powinna udawać wartości rynkowej. Samochód może być ważny, bo towarzyszył rodzinie przez wiele lat, jednak emocje nie opłacą naprawy ani nie zwiększą poziomu bezpieczeństwa. Można zachować auto z powodów osobistych, lecz decyzja powinna uwzględniać możliwości budżetu i realny koszt utrzymania.
Przy podejmowaniu decyzji dobrze policzyć nie tylko cenę zakupu nowszego auta, ale pełny koszt zmiany: dopłatę, podatek lub opłaty transakcyjne, przegląd po zakupie, wymianę płynów, opon i ewentualne naprawy startowe. Jeśli obecny samochód wymaga jednej znanej inwestycji, a potencjalny następca ma nieudokumentowaną historię, pozostawienie sprawdzonego auta może być rozsądniejsze. Jeżeli jednak kolejne wydatki są nieprzewidywalne, wymiana kupuje przede wszystkim spokój i bezpieczeństwo, a nie sam niższy rachunek.
Starsze auta rodzinne, które najlepiej trzymają wartość
Nie ma jednej listy modeli, które zawsze zachowują najwyższą wartość. Na rynku wtórnym lepiej radzą sobie samochody popularne, łatwe do naprawy i dobrze znane warsztatom, ale liczy się również wersja silnikowa, skrzynia biegów oraz stan konkretnego egzemplarza. Popularność pomaga w sprzedaży, lecz nie chroni przed spadkiem ceny, jeśli auto ma korozję, niejasną historię albo kosztowne usterki.
W segmencie kompaktowych aut rodzinnych często poszukiwane są modele takie jak Toyota Auris, Volkswagen Golf Variant, Skoda Octavia, Ford Focus kombi czy Kia cee’d. Ich atutem jest duża liczba ofert, dostępność części i znajomość konstrukcji przez niezależne serwisy. W praktyce oznacza to większą płynność sprzedaży. Nie należy jednak zakładać, że każdy diesel z dużym przebiegiem będzie dobrym zakupem tylko dlatego, że model jest popularny.
Wśród większych samochodów rodzinnych uwagę kupujących przyciągają między innymi Volkswagen Touran, Ford S-Max, Renault Scenic, Citroën C4 Picasso, Skoda Kodiaq czy Toyota Verso. Vany oferują funkcjonalne wnętrze i dużą przestrzeń, ale bardziej rozbudowane wyposażenie oznacza więcej potencjalnych elementów do naprawy. Elektryczne drzwi, przesuwane fotele, dodatkowa klimatyzacja i trzeci rząd siedzeń zwiększają użyteczność, a zarazem wymagają dokładniejszej kontroli.
W segmencie SUV-ów rodzinnych popyt utrzymują modele takie jak Toyota RAV4, Honda CR-V, Kia Sportage, Hyundai Tucson czy Nissan Qashqai. Ich wartość rezydualna może być wspierana przez popularność nadwozia, ale zakup wymaga sprawdzenia napędu, zawieszenia, automatycznej skrzyni i historii serwisowej. SUV z napędem na cztery koła może być atrakcyjny, lecz jego serwis bywa droższy niż w prostszym aucie z napędem jednej osi.
O płynności sprzedaży decydują nie tylko marka i model. Kupujący szuka zwykle samochodu o rozsądnej konfiguracji, udokumentowanym przebiegu, praktycznym wyposażeniu i akceptowalnych kosztach. Nietypowa wersja, bardzo mocny silnik, rzadkie elementy wyposażenia lub kosztowna automatyczna skrzynia mogą zawężać grono zainteresowanych. Z drugiej strony zadbany egzemplarz z popularnym silnikiem i pełną historią może sprzedać się szybciej niż młodsze auto bez dokumentów.
Wartość rezydualna nie jest tym samym co wysoka cena zakupu. Samochód może być drogi jako nowy, ale po latach tracić dużo, jeśli rynek obawia się jego awaryjności. Może też kosztować umiarkowanie na początku, a dobrze utrzymywać cenę dzięki opinii o trwałości, niskim kosztom części i dużemu popytowi. Dlatego przy wyborze auta rodzinnego warto sprawdzić nie tylko ceny ofert, ale również dostępność serwisu, typowe usterki i koszt podstawowych części.
Najbezpieczniejsza strategia dla kupującego z ograniczonym budżetem to wybór nie najtańszego, lecz najlepiej udokumentowanego egzemplarza w ramach założonej klasy. Lepiej zrezygnować z części efektownego wyposażenia i zostawić rezerwę na serwis po zakupie niż przeznaczyć cały budżet na samochód, który wymaga natychmiastowych inwestycji. Dla sprzedającego oznacza to z kolei, że faktury, rzetelny opis i zgoda na niezależną kontrolę mogą być ważniejsze niż kosmetyczne przygotowanie auta.
Wartość starszego auta rodzinnego wynika z połączenia ceny rynkowej, sprawności i dopasowania do życia rodziny. Najpierw trzeba sprawdzić dokumenty oraz stan techniczny, później policzyć koszty kolejnych 12 miesięcy, a dopiero na końcu porównać naprawę z zakupem innego auta. Sam rocznik, przebieg ani bogate wyposażenie nie dają odpowiedzi.
Jeśli samochód ma znaną historię, nie wymaga serii drogich napraw i nadal zapewnia odpowiednią przestrzeń oraz bezpieczeństwo, dalsza eksploatacja często jest rozsądna. Sprzedaż lub wymiana nabiera sensu wtedy, gdy koszty stają się nieprzewidywalne, auto nie odpowiada już potrzebom rodziny albo naprawy nie przywracają niezawodności. W razie wątpliwości warto zlecić oględziny niezależnemu mechanikowi i oprzeć decyzję na faktach, nie na samej cenie z ogłoszenia ani sentymencie.